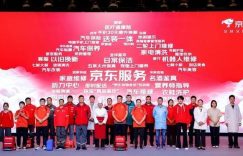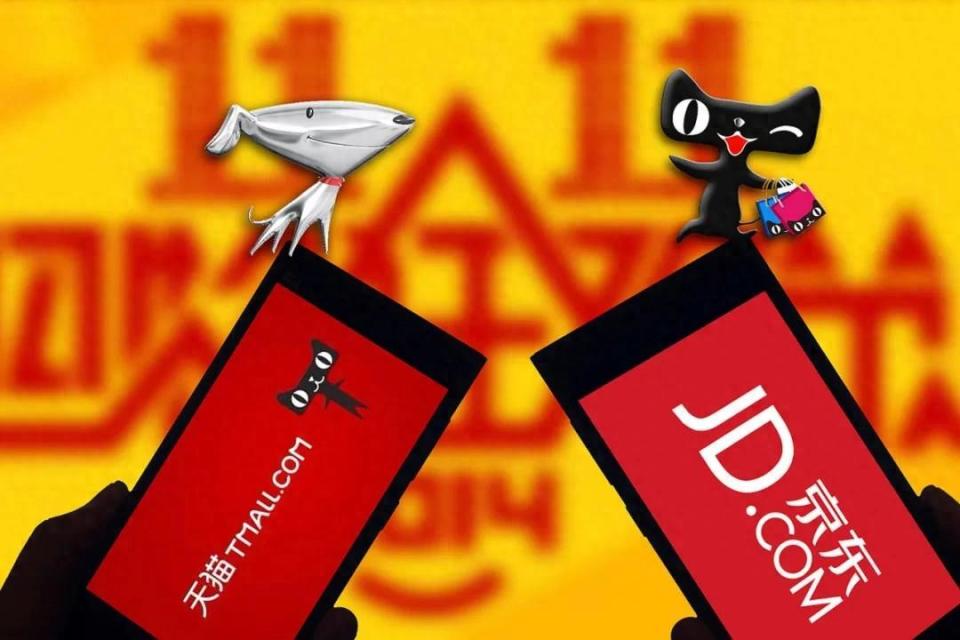
10月15日,天猫在上海、京东在北京,罕见地在同一天召开2026年双十一启动发布会。
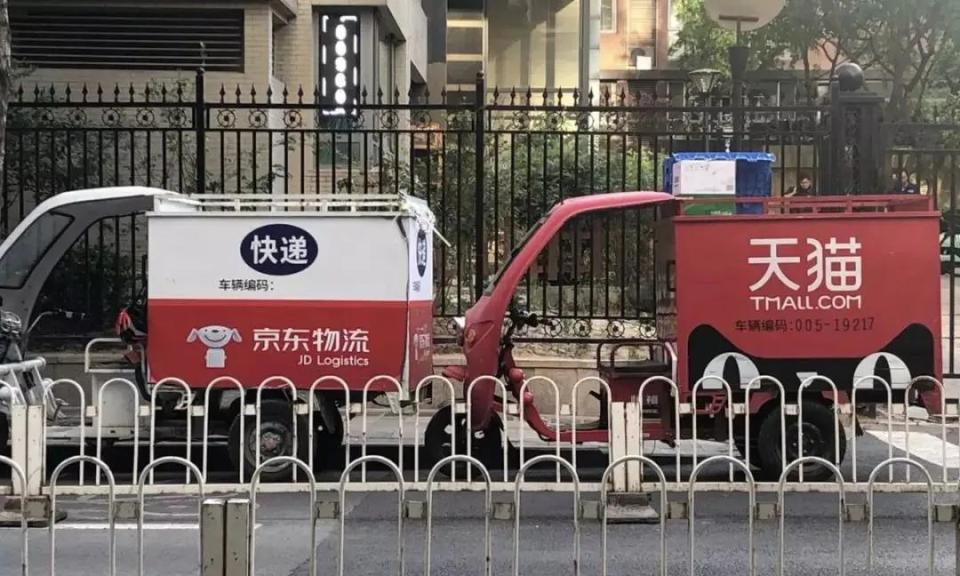
这是两大头部平台延续十余年后首次打破 “错峰默契”,正面争夺舆论声量与市场资源。
抖音也未缺席这场混战,同一天启动了自己的 “双十一好物节”。
三巨头同日开火,被业内视为电商大促从增量扩张进入存量博弈的标志性事件。
这一天距第 18 个双十一正式开卖还有数日:京东已于 10 月 12 日晚 8 点现货开卖,首日下单用户数同比双位数增长;天猫则宣布 10 月 20 日开卖,打出 “官方立减” 新玩法。
商务部等七部门恰在双十一前夕印发《关于实施品质电商 “五优” 计划》等相关文件,给这场大促定下 “品质优先” 的调性。
往年这俩巨头都默契地岔开时间开发布会,彼此给足面子,错开舆论焦点。
今年突然同一时刻正面硬刚,摆明就是要在存量市场里抢同一批用户的注意力 ,蛋糕不涨了,那就看谁的刀更快。
这不只是发布会撞日,而是两家公司把多年心照不宣的 “默契” 亲手拆了,宣告电商大促正式进入贴身肉搏阶段。
同日交锋非偶然,存量市场下两家财报先暴露了底牌
此前《证券日报》分析指出,”电商大促从共同做大蛋糕的增量竞争,进入争夺同一批用户的存量博弈新阶段。过去错位竞争反映市场高速增长期平台各有战略空间,如今则折射出,在用户增长见顶后,平台必须在同一时间窗口直接争夺有限消费者注意力与购买力。”
新华网也直言,今年的标志性变化是 “天猫、京东打破多年错峰默契,选择同日召开发布会”,各大平台拉长活动周期、简化优惠规则,不再单纯比拼价格。
这话说得直白,以前市场够大,两家错开时间各吃各的,谁都不愿撕破脸;现在用户见顶、消费意愿收缩,蛋糕就这么大,谁晚开口号谁就输在起跑线。
同日开发布会,本质是把自己绑在同一个倒计时钟上,逼着对方在同一战场拼刺刀。
表面是巧合,实则是存量焦虑下的必然。
不过,两家今年的财报底色截然不同。
京东 2026 年二季度营收 3464 亿元,同比微降 2.9%(受高基数影响),但经营利润从去年同期亏损 9 亿元转为盈利 45 亿元,Non-GAAP 归母净利润 89 亿元、同比增长 20%,服务收入 793 亿元、占比提升至 22.9%。
阿里截至 2026 年 6 月季度营收 2689.53 亿元、同比增长 9%,客户管理收入同比下降 7%(剔除新营销计划冲减因素后同口径微增 1%),经营利润 151 亿元,AI 云与算力服务收入同比增长 45%、创 22 季新高。
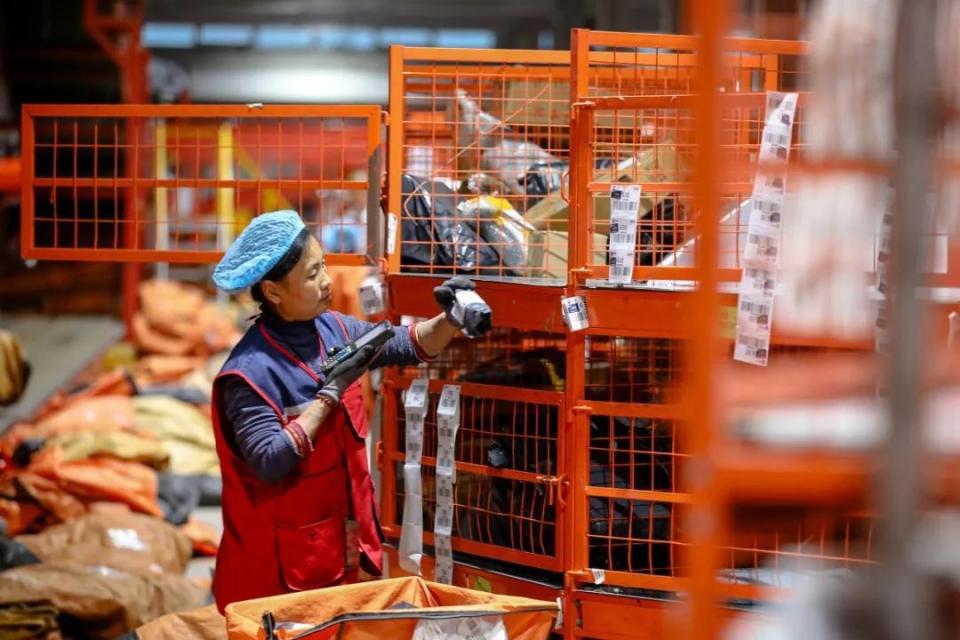
一个守利润、一个押增长,两条路线清清楚楚。京东营收涨不动了,但靠自营采销、物流履约把利润 “抠” 了出来,服务收入占比还往上走,这是要把 “确定性” 当成招牌。
阿里营收还在涨、云和 AI 狂奔,但最核心的电商客户管理收入却在缩水。说明淘天的基本盘增长乏力,这才急着用 AI 去找新的增量。
一个靠服务守住存量,一个靠 AI 搏增量,谁更对,要看市场脸色。
两家“故事”分道扬镳,服务护城河与AI重构消费各执一词
京东今年的发布会主推 “又好又便宜”,核心抓手是现货开卖、官方直降、每天 60 元惊喜红包,以及全新升级的 “低价热卖” 和首次打通全品类的 “多买多返”。
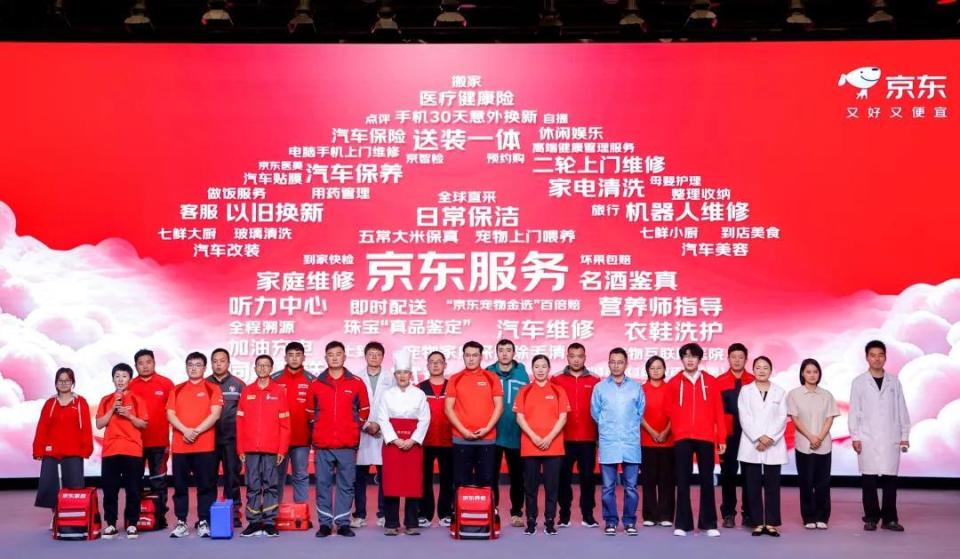
但更抢眼的是服务牌,京东服务全景图首次亮相,汇聚超百项细分服务,覆盖居家、出行、健康等核心场景,聚焦养老、宠物、AI 等新兴需求,并发布京东服务 “333” 计划。
具体到补贴,京东家政保洁买 100 次送 26 次、单品服务消费至高优惠 4680 元、宠物上门喂养60元/次、油烟机深度拆洗125元/台。
AI方面,京东称 AI 已覆盖 3000 多个场景,购物决策 Agent 落地,9 万商家开启数字人直播,同时持续承接国家以旧换新补贴,全屋多件组合购可叠加折上 6 折。
京东这套打法,说白了就是把 “确定性” 做到极致:现货不用等、直降不用算、服务能囤货、国补能叠券。它在打的是 “省心” 这张牌。我不跟你在噱头上较劲,我用最快履约、最实在的服务把钱包留住。
尤其家政、宠物、养老这些服务消费,京东明显想从卖货平台往 “生活方式服务商” 转,这既是差异化,也是想避开和天猫在纯商品价格上的硬碰硬。
天猫今年的叙事核心是 AI。玩法上,”官方立减” 全面替代 “凑单满减”,消费者单件下单直接享减免,告别购物车算术题;价格上部分商品低至 7.2 折。
但真正的重头戏在AI。千问 App 已在 5 月全面接通淘宝天猫,推出 AI 购物助手、AI 试穿、AI 省钱等功能;今年 AI Token 充值中心首次加入双十一,智谱、MiniMax、千问等大模型厂商集体推出优惠,消费者可以趁大促 “囤 Token”。
淘天还试图让 AI 承担交易撮合和广告生意,从 “猜中消费者没说完的需求” 到 “帮商家找到还没买过的人”。
有媒体一针见血发问,更精准的供需匹配,究竟能为淘天带来多少真正的新增交易?
天猫这次把宝全押在了 AI 上,连 “囤 Token” 这种新物种都搬进大促,噱头拉满。
但问题的关键还是那个老问题,AI 能不能真的带来增量交易,还是只是把存量用户换了个方式再割一遍?
“立减替代凑单” 确实回归简单,可这更多是响应消费者反感的无奈之举,谈不上新故事。
真正的新故事只有 AI,而 AI 对电商 GMV 的拉动目前仍是 “未来时”——而这是天猫最大的赌注,也是最大的未知。
双十一换了打法:价格战退场,AI 与服务成新战场
客观来看,今年双十一出现三个确定性变化。
错峰默契被同日对垒取代,标志电商正式进入存量博弈;玩法集体 “做减法”,满减凑单被官方立减、现货直发取代,消费者不再当 “算术家”;战场从单纯价格内卷,转向 AI 与服务两大新方向。
京东讲履约与服务护城河,天猫赌 AI 重构消费入口,连抖音也在用短视频 + 补贴分一杯羹。
天猫押注 AI 和旗舰店,是从流量分配转向满足品质需求和提升经营效率;京东强化自营采销和物流优势,提升交易确定性与履约护城河。
这些变化共同指向电商大促从增量扩张进入精细化运营的存量竞争。
两家同日对垒,表面争的是这几天的大促声量,实际赌的是未来几年的增长路线。
京东选择用服务、履约和国补把 “确定性” 打深,靠的是物流和自营的长期家底,稳但难有爆发;天猫把筹码押给 AI,赌它真能重构消费、找回增量,想象空间大但兑现周期长。
谁能在存量市场里真正赢,短期看促销数据,长期看各自的护城河够不够深。
第 18 个双十一,已经不再是比谁降价狠的年代。当价格战退场,决定胜负的,是服务能不能让人安心、AI 能不能让人买单。
而夹在中间的消费者,最想看到的或许只有一件事,那就是少一点套路,多一点真诚。
—— 本文经授权转载自 iNews新知科技(腾讯新闻)——